


2026-04-15 13:42:57
|
 5174
 0
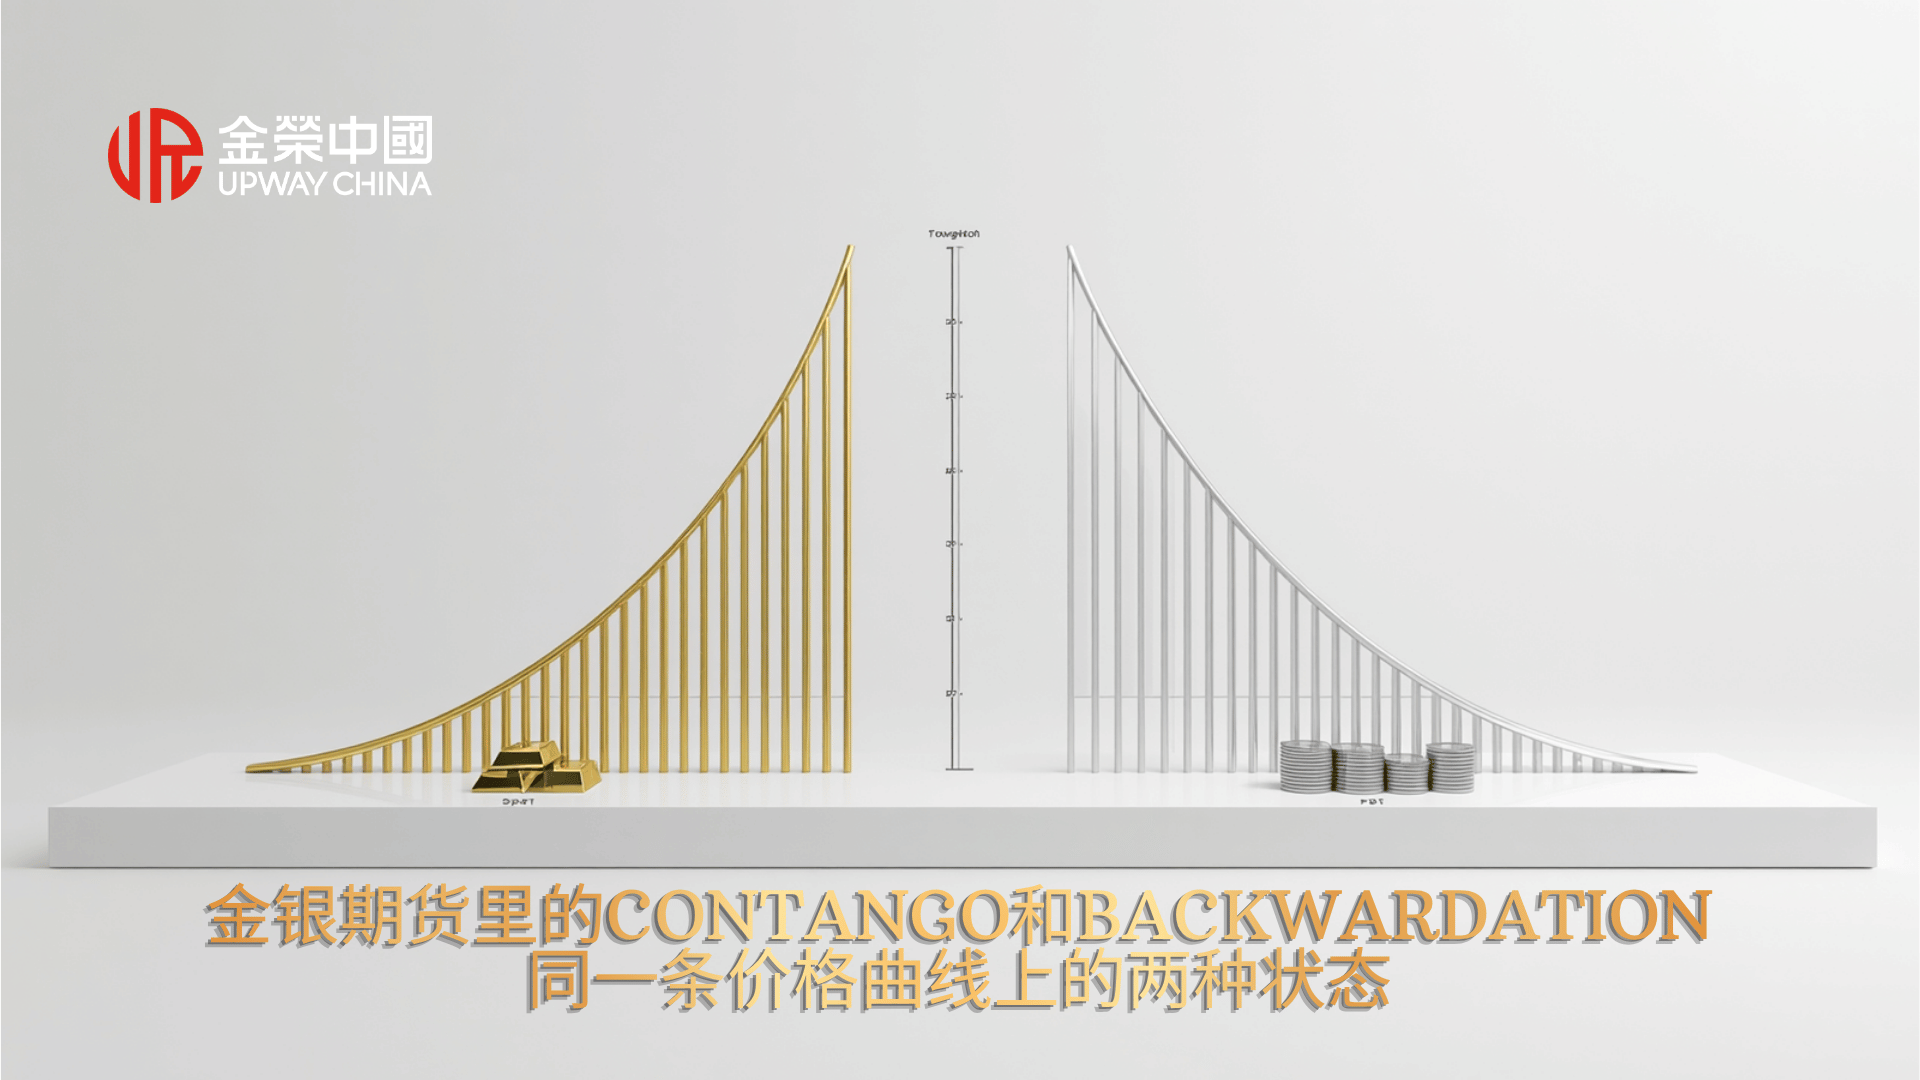
在日常市場評論中,我們經常會看到「金價期貨處於 Contango(期貨升水)」或「銀市出現 Backwardation(期貨貼水)」等說法。這些術語聽上去很專業,但背後其實只是描述:期貨價格相對於現貨價格,在不同交割月份上的排布形態。
從定價機制的角度,理解Contango和Backwardation,有助於重新看待「持有期貨」與「持有現貨/ETF」之間的差異,尤其是在黃金和白銀這類既可以實物交割、又廣泛通過期貨交易的品種中。
一、基本概念:同一標的,不同交割時間的價格排布
在任意一個時間點,黃金或白銀可以有多種價格:
現貨價(spot):即刻成交、即刻交割的價格;
近期月期貨價格:例如最近一兩個月到期的合約;
遠期月期貨價格:例如 6 個月、1 年或更長期限的合約。
把同一時點下、不同到期月份的期貨價格連成一條曲線,就得到所謂的期貨價格曲線(term structure/futures curve)。
這條曲線主要有兩種典型形態:
Contango(期貨升水):
期貨價格高於現貨價格,越遠期合約價格通常越高,曲線向上傾斜; 在黃金市場,這種向上傾斜、期貨貴過現貨的結構在多數時間裏較爲常見。
Backwardation(期貨貼水):
期貨價格低於現貨價格,越遠期價格越低,曲線向下傾斜;在擔心即期供應喫緊或現貨需求異常強的時候,更容易出現這種狀態。
不論屬於哪一種情況,越接近到期日,期貨價格都會逐步向現貨價格收斂,到最後一天,兩者理論上應該重合。
二、爲什麼金銀經常處於Contango?
以黃金爲例,世界黃金協會等機構指出,黃金期貨曲線在大多數時間呈「向上」形態,即Contango狀態較爲常見。這背後主要和「持有成本(cost of carry)」有關:
持有實物黃金,需要考慮:倉儲、保險費用;資金成本(利息支出/機會成本)。 期貨價格在理論上會把這些成本“加進去”,因此:
遠期月期貨 ≈ 現貨價+利息成本+倉儲保險成本 – 便利收益。
當這些持有成本爲正,且便利收益(例如立刻擁有現貨帶來的好處)有限時,較長期限的黃金期貨合理地比現貨貴一點,對應的就是Contango結構。
白銀情況類似,只是其工業需求與庫存狀況變化更頻繁,因此term structure更容易在Contango與Backwardation之間切換。
三、什麼情況下更容易出現Backwardation?
與Contango相反,當期貨曲線呈向下傾斜、遠期價格低於現貨價格時,稱爲Backwardation。在貴金屬市場,這種情況多半與「即期現貨相對緊張」相關:若市場擔心短期供應不足、庫存偏低,持有現貨的「即時價值」上升; 有報告提到,當鑄幣廠、工業用戶或投資者同時對實物有較高需求,而可流通庫存有限時,現貨價格可能相對期貨出現顯著溢價。
在這種情況下:
對某些參與者而言,「立即拿到貨」比「未來某個時間再交貨」更有價值;這種「即時便利性(convenience yield)」可以高到足以抵消甚至超過倉儲與資金成本,令最近期現貨/近期合約價格高於更遠期合約。
對白銀來說,當出現長時間、明顯的Backwardation,有分析認爲這往往反映出現貨市場主導價格發現、供應與需求結構出現異常緊張的狀態。
四、Contango / Backwardation對「長期持有期貨」意味着什麼?
從定義上看,Contango和Backwardation僅僅是描述「不同到期合約的相對價格關係」。 但對於通過期貨持有金銀的參與者而言,它們還關乎一個實際問題:續期(roll)時的價格差異。
在Contango市場:
當你賣出即將到期的低價近月合約,再買入更高價的遠月合約,這個低賣高買的差額在持有期不變的前提下,會形成一個所謂的「負 roll yield」。
在Backwardation市場:
續期過程變成「高賣低買」(近月比遠月貴),在其他條件不變時,這種結構對長期持有者構成「正向 roll yield」。
有教材用簡單公式來概括:
期貨總回報 ≈ 現貨價格變動 + roll yield(由期貨曲線斜率決定)。
因此,對某些以期貨或期貨掛鉤產品持有貴金屬的參與者而言,Contango / Backwardation不僅是價格形態,還是長期持有成本或收益結構的一部分。
五、小結:結構語言,補足價格語言
對黃金與白銀而言,投資者常常關注的是「現價是多少、未來升跌如何」。而從期貨市場的角度看,同一時間點的「價格曲線形態」——即 Contango 還是Backwardation——本身也在傳遞關於持有成本、庫存狀況與即期需求的訊號。簡而言之:Contango 更多時候反映正常的持有成本結構; Backwardation則較多出現在即期需求強、供應或庫存階段性偏緊的情景。
這種結構上的信息,並不預設價格方向,但有助於更全面地理解金銀市場中「現貨 vs 期貨」、「當下 vs 未來」之間的關係。
金榮中國:引領香港黃金交易新機遇
金榮中國作爲香港黃金交易所(HKGX)AA類084號會員及金集團核心成員,更榮獲享譽業界的「認可交割條鑄造商證書」,彰顯金榮中國的專業誠信,鞏固香港作爲亞洲全球黃金交易中心地位。憑藉卓越市場表現,金榮中國2025年10月倫敦金單日成交額達807.5億美元,再創新高;活躍會員超213萬,累計訂單逾億。2025年至今月均交易量超過6811億美元,穩居香港黃金交易所榜首,展現透明、安全、高效的交易生態。
同時,金榮中國將用戶體驗視爲品牌核心,平臺提供7×24小時多語言客服支援,專人爲客戶排憂解難,攜手投資者應對市場變化,實現穩健資產增值。單日交易量創新高,彰顯客戶對優質服務認可。金榮中國將繼續秉持精益求精精神,引領全球貴金屬投資者邁向新高峯。
風險提示
本報告基於公開信息與主流媒體報道撰寫,涉及的政策與數據可能隨後續官方文件或司法判決而變化;貴金屬價格受美元、利率、地緣政治、央行買盤等多重因素影響,存在顯著波動風險。任何投資建議僅供參考,不構成對任何個人的明確投資或交易指令。請結合自身風險承受能力與資金狀況審慎決策。


 简体中文

 English


 TradingView
 MT5 Web(交易)
 現貨黃金/現貨白銀
 帳戶
 錢包
 優惠
 專業工具
 新聞快訊
 財經日曆
 投資學堂
 新手指引
 反詐指南
 常見問題
 金榮 APP
 金榮桌面端
 CTOTrader
 金榮 HD
 MetaTrader 4
 關於金榮
 公司新聞
 聯盟計劃
 聯繫我們
